由于伊朗和乌克兰外交突破的希望加速石油市场抛售,布伦特原油短暂跌破 90 美元。


原油价格平稳,油轮运价不那么快
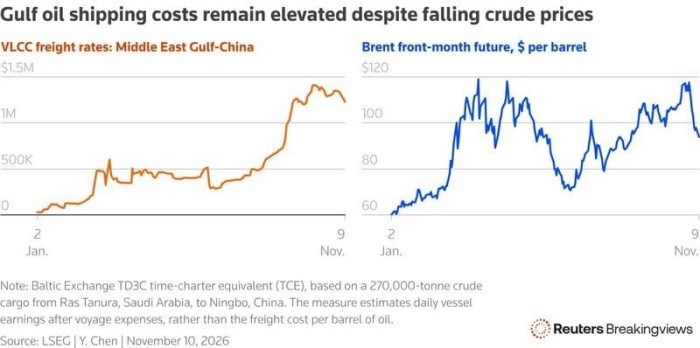
– 自美国中期选举以来,原油价格已每桶暴跌近30美元,然而,海湾地区运费居高不下,表明并非石油市场的每个部分都认为美伊战争“实际上已经结束”。
– 过去两周,租用一艘 VLCC 从波斯湾到中国的航行成本仅略有下降,目前的租金约为 72-7400 万美元(每桶 36-37 美元)。
– 海湾航线和其他区域航线之间的运费差距如此之大,以至于位于美国控制的阿曼湾霍尔木兹以外的 VLCC 运费现在每桶便宜 20 美元。
– 虽然来自海湾的运费仍然过高,但来自其他贸易地区的 VLCC 运价一直在下降,美国到中国的航程成本现在比一个月前减少了 3500 万美元,为 4500 万美元(每桶 22.5 美元)。
– 本月迄今为止,伊朗无人机和导弹在霍尔木兹海峡袭击了至少 16 艘油轮,而 UKMTO 只报告了其中 11 艘。
市场推动者
– 加拿大石油生产商 斯特拉斯科纳资源公司 (TSO:SCR) 已同意以 20 亿美元收购重油生产商 Greenfire Resources,从而在其投资组合中增加艾伯塔省北部 34,000 桶/日的蒸汽辅助重力泄油产量。
– 卡塔尔国家能源公司 卡塔尔能源公司 宣布与美国主要公司达成协议 雪佛龙 (纽约证券交易所股票代码:CVX)收购纳米比亚近海沃尔维斯盆地 PEL 82 区块 25% 的股权,标志着其进军非洲国家。
——德国化工巨头 赢创 (ETR:EVK)继续拒绝全球化学品领导者巴斯夫(ETR:BAS)增加的收购要约,即使两家公司的首席执行官在周末会面后也是如此。
– 英国石油巨头 血压 (纽约证券交易所股票代码:BP)已将其在印尼零售合资企业 AKR 的全部 49.9% 股份出售给当地合作伙伴 Corporindo,以应对雅加达 2025 年收紧私营零售商燃料进口规定的情况。
– 美国石油巨头 埃克森美孚 (纽约证券交易所股票代码:XOM)已同意探索委内瑞拉的投资机会,与国有的 PDVSA 签署了一项初步协议,特别关注其之前运营的 Petromonagas 原油升级厂。
2026 年 11 月 10 日星期二
由于特朗普政府重申不愿对伊朗发动新的军事打击,油价继续急剧下跌,ICE 布伦特原油一度跌破每桶 90 美元。在美国的斡旋下,俄罗斯和乌克兰之间的和平谈判与中东轨道同时在阿布扎比举行,市场正在评估这两场重大冲突很快结束的可能性。
随着海湾流量恢复,中国石油进口反弹。 10月份,中国原油进口量达到7个月以来的新高,达到4200万吨(990万桶/日),比去年同期水平低13%,随着强劲的炼油利润和较低的产品库存提振了运行,沙特和伊拉克的原油进口量有所恢复。
俄罗斯柴油货物放弃美国航程。 载有 28 万桶柴油的 Agioi Fanendes 号从普里莫尔斯克出发,停止了前往美国大西洋海岸的航行,预计将转向巴西,因为尽管美俄达成了柴油交易,但法律的不确定性仍令美国买家望而却步。
随着全球价格飙升,美国液化天然气工厂全速运转。 本周早些时候,美国液化天然气原料气需求达到创纪录的 20.4 bcf/d,因为每个出口终端都接近峰值容量,天气转凉提高了效率,以及 Henry Hub 和 JKM 之间 28 美元/MMBtu 的差距促进了出口。
无人机袭击摧毁了库尔德斯坦的能源生命线。 一架无人机击中液化石油气储罐后,伊拉克库尔德斯坦主要天然气田 Khor Mor 的生产暂停,约 2.8 吉瓦发电量暂停,并引发库尔德主要城市电力和烹饪用气短缺。
韩国保持煤炭发电活力。 韩国政府将其 500 兆瓦 Taean 2 燃煤电厂的关闭时间推迟至 2028 年 3 月,因为韩国政府正在努力恢复天然气替代产能,从而扩大了煤炭退役推迟的范围。
达卡计划新建三个液化天然气接收站。 继该国现有卓越 FSRU 屡屡出现运营问题后,孟加拉国打算在 Moheshkhali 增加另一个浮动码头,在 Matarbari 增加两个陆上设施,以将液化天然气进口能力再提高 1.6 BCf/d。
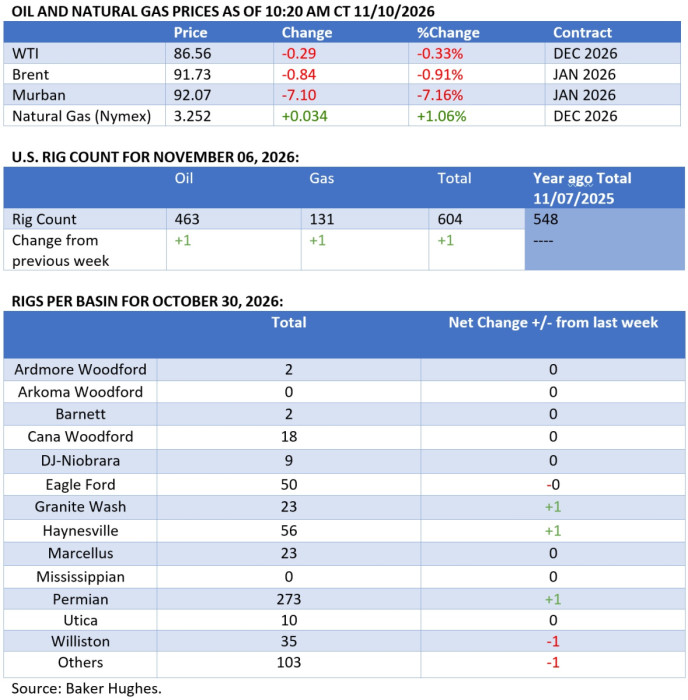
美国钻机数量达到 2024 年以来的最高水平。 根据贝克休斯数据, 美国石油和天然气钻井平台数量增至 604 座,同比增长 10%,创下 2024 年 5 月以来的最高单周数量,其中二叠纪盆地的增长幅度最大,与一年前相比增加了 22 座。
卡塔尔能源公司双倍下调美国定期供应。 据报道,QatarEnergy 正在就 NextDecade 允许但未经批准的 Rio Grande Train 6 项目提供高达 2 吨/年的长期液化天然气供应进行谈判,该公司已经与 Venture Global、Woodside 和 Cheniere 签署了 10 吨/年的未来生产协议。
巴布亚拒绝台湾,依赖中国液化天然气需求。 在台湾关闭莫尔兹比港办事处并停止购买液化天然气(这是第三个RD 最大买家),理由是北京的政治压力。
日本现货电价创四年来新高。 日本11月现货电价迄今为止飙升近100%,达到每千瓦时40日元(0.25美元/千瓦时),为2022年9月以来的最高水平,此前寒流席卷全国,公用事业液化天然气库存下降近11%至192万吨。
风旱导致欧洲电价飙升。 在整个欧洲大陆的风力发电崩溃(这种现象在当地被称为“Dunkelflaute”)之后,欧洲电价飙升至每兆瓦时 600 欧元以上,而液化天然气价格则趋向于每百万英热单位 32 美元左右,使欧洲面临电力短缺的高峰。
伊朗战争导致全球排放量多年来首次下降。 预计到 2026 年,全球碳排放量将同比下降 0.4%,至 382 亿吨,其中大部分下降是由于中国和其他国家抑制消费而导致石油需求下降,而煤炭排放量仍将增长 0.6%。
缅甸寻求美国挑战中国对稀土的控制。 缅甸军政府正在与特朗普政府就美国公司开采其重稀土矿藏进行谈判,但内战和制裁使重大投资交易在政治和商业上变得困难。
油轮遇袭后,阿联酋市场挽救了沙特原油。 阿联酋能源部通过船对船转运方式出售受损的 Gem No.2 号 187 万桶原产于沙特的石油,这艘 VLCC 于 10 月初遭到袭击,导致石油泄漏被冲上阿联酋部分海岸线。
美国汽油价格跌破 4 美元,但柴油价格持续低迷。 美国全国汽油平均价格自 7 月以来首次跌破每加仑 4 美元,尽管仍比季节性正常水平高出 19%,而柴油价格仍然居高不下,全国平均价格为每加仑 6.15 美元。
作者:Tom Kool,Oilprice.com
来自 Oilprice.com 的更多热门读物